En 2026, los límites generalmente se expresan como 30/60/15. Esto significa 30,000 dólares por lesiones o muerte de una persona, 60,000 dólares por lesiones o muerte de varias personas en un mismo accidente y 15,000 dólares por daños a la propiedad.
Sin embargo, esos números no representan una indemnización automática ni significan que todos los gastos de una víctima estarán cubiertos.
Además, algunas coberturas especiales y programas de seguros pueden tener condiciones distintas.
Esta guía explica cómo interpretar los límites, qué situaciones pueden superar la cobertura disponible y por qué conviene revisar una póliza antes de enfrentar una emergencia.
Seguro Mínimo de Auto en California: Qué Significa 30/60/15
La cobertura obligatoria de responsabilidad civil está destinada principalmente a responder por determinados daños que una persona asegurada cause a terceros.
Por eso, no debe confundirse con un seguro que automáticamente paga todas las reparaciones del automóvil propio.
Los Tres Límites de Responsabilidad Civil
La combinación 30/60/15 describe tres cantidades relacionadas con distintas categorías de daños.
Entenderlas correctamente es esencial para evaluar la protección de una póliza.
30,000 Dólares por Lesiones de una Persona
El primer número representa el límite ordinario mínimo de responsabilidad por lesiones corporales o muerte de una persona en un accidente.
Si un conductor asegurado causa una colisión y otra persona resulta lesionada, este límite puede ser relevante para evaluar la cantidad máxima disponible bajo esa parte específica de la póliza.
Sin embargo, una víctima no recibe automáticamente 30,000 dólares por sufrir una lesión.
La aseguradora puede analizar la responsabilidad, la cobertura y los daños demostrados.
Por ejemplo, una lesión que requiere atención médica limitada puede tener una evaluación diferente de otra que produce hospitalización prolongada y pérdida sustancial de ingresos.
También existen posibles exclusiones o disputas sobre la responsabilidad.
El límite representa una restricción contractual de cobertura, no una valoración universal de las lesiones.
Cuando los daños justificables superan el límite disponible, pueden surgir preguntas sobre otras fuentes de recuperación.
Esas opciones deben revisarse de acuerdo con los hechos y la ley.
60,000 Dólares por Accidente y 15,000 por Propiedad
El segundo número corresponde al límite ordinario mínimo total por lesiones o muerte cuando varias personas resultan afectadas en un mismo accidente.
Esto puede ser especialmente relevante en colisiones con pasajeros u ocupantes de varios vehículos.
Por ejemplo, si tres personas resultan lesionadas en la misma colisión, el límite total de 60,000 dólares puede ser compartido entre las reclamaciones cubiertas.
No significa que cada persona tenga acceso independiente a 60,000 dólares.
Además, el límite de 30,000 dólares por persona sigue siendo relevante.
El tercer número, 15,000 dólares, se refiere a responsabilidad por daños materiales.
Puede involucrar daños a vehículos u otra propiedad de terceros, según las condiciones aplicables.
Sin embargo, tampoco representa una garantía de pago completo.
El costo de reparar varios automóviles modernos puede superar esa cantidad.
Los vehículos con sensores, cámaras y componentes especializados pueden requerir reparaciones costosas incluso cuando los daños exteriores parecen moderados.
La página oficial del DMV de California confirma los mínimos ordinarios de 30/60/15.
Por Qué California Aumentó los Límites Desde 2025
Durante muchos años, los mínimos ordinarios de responsabilidad civil fueron inferiores a los actuales.
El cambio respondió a la actualización legal de los límites establecidos para el seguro de automóvil.
De 15/30/5 a 30/60/15
Antes del cambio, los límites ordinarios se expresaban como 15/30/5.
Las cantidades representaban 15,000 dólares por persona lesionada, 30,000 dólares por accidente para lesiones múltiples y 5,000 dólares por daños materiales.
A partir de 2025, los límites de las pólizas estándar aumentaron a 30/60/15 mediante la implementación de la legislación correspondiente.
La actualización refleja la necesidad de adaptar la protección mínima obligatoria a un contexto de costos más elevados.
Sin embargo, cumplir el nuevo mínimo no significa que una póliza sea suficiente para cualquier accidente grave.
Una hospitalización prolongada o una lesión permanente puede generar consecuencias económicas superiores a los límites mínimos.
Del mismo modo, una colisión que involucra varios vehículos puede producir daños materiales importantes.
Por eso, los conductores pueden considerar límites de responsabilidad superiores cuando sus circunstancias y presupuesto lo permitan.
El Departamento de Seguros de California explica los cambios que comenzaron en 2025.
Excepciones y Programas Especiales de Seguro
Aunque 30/60/15 es el mínimo ordinario de responsabilidad para las pólizas estándar, existen programas y situaciones con reglas diferentes.
Un ejemplo es el Programa de Seguro de Automóvil de Bajo Costo de California, conocido como CLCA.
Este programa está dirigido a conductores que reúnen determinados requisitos de elegibilidad y utiliza sus propios límites de cobertura.
Por eso, no es correcto afirmar que absolutamente todas las pólizas de California tienen condiciones idénticas.
También pueden existir requisitos adicionales relacionados con vehículos comerciales y determinados servicios de transporte.
Las condiciones dependen de la actividad, la clasificación del vehículo y las normas aplicables.
Antes de comparar precios, verifica qué producto ofrece la aseguradora y qué protección incluye realmente.
Una prima económica puede corresponder a coberturas más limitadas o a un programa con condiciones específicas.
La decisión debe basarse en información completa, no únicamente en el precio mensual.
Qué Sucede si el Seguro No Alcanza Después de un Accidente
Una de las preguntas más frecuentes después de un choque es qué ocurre cuando los gastos y pérdidas superan los límites de responsabilidad de la póliza.
No existe una respuesta universal, porque intervienen la responsabilidad, los daños y las coberturas disponibles.
Opciones de Cobertura y Reclamaciones por Lesiones
Es importante distinguir entre la cantidad que puede pagar una póliza y el valor legal de una reclamación.
Ambos asuntos están relacionados, pero no son necesariamente iguales.
¿Puede una víctima reclamar más del límite de seguro?
En algunas circunstancias, los daños legalmente recuperables pueden superar el límite de una póliza.
Sin embargo, obtener dinero adicional no está garantizado.
Puede ser necesario evaluar otras coberturas, posibles partes responsables y la capacidad de recuperación.
Además, pueden existir defensas legales y disputas acerca de la responsabilidad.
Por eso, un análisis de lesiones graves no debe limitarse a leer una sola cifra en la tarjeta del seguro.
Qué es la cobertura UM/UIM.
La cobertura para conductores sin seguro o con seguro insuficiente puede ofrecer protección en determinados accidentes, según las condiciones de la póliza.
Sin embargo, las reglas de elegibilidad y aplicación pueden ser complejas.
No todas las pérdidas están cubiertas automáticamente.
Es importante revisar la declaración de cobertura y los términos contractuales.
El Departamento de Seguros de California ofrece ejemplos de límites y categorías de protección.
Diferencia entre responsabilidad civil y cobertura de colisión.
La responsabilidad civil generalmente protege frente a determinadas reclamaciones de terceros cuando el asegurado es responsable.
La cobertura de colisión, en cambio, puede ayudar a pagar daños al propio vehículo asegurado de acuerdo con las condiciones de la póliza.
La cobertura integral, también llamada comprehensive, se relaciona con determinados daños no producidos por una colisión.
Las coberturas opcionales pueden tener deducibles y exclusiones.
Por eso, una persona no debe asumir que contar con responsabilidad civil mínima equivale a tener protección completa sobre su automóvil.
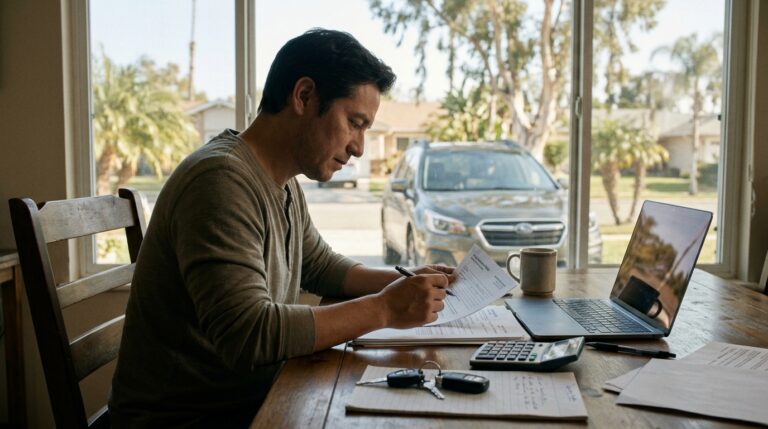
Cómo revisar tu póliza antes de necesitarla.
Localiza la página de declaraciones, donde suelen aparecer los límites de cobertura.
Revisa las cantidades correspondientes a responsabilidad por lesiones, daños materiales y cualquier protección adicional.
Pregunta si existen deducibles, exclusiones o condiciones relevantes.
Si utilizas el automóvil para actividades comerciales, transporte de pasajeros o entregas, informa a tu aseguradora para revisar si necesitas una cobertura específica.
El uso comercial puede afectar las condiciones de determinadas pólizas personales.
Qué hacer después de una colisión.
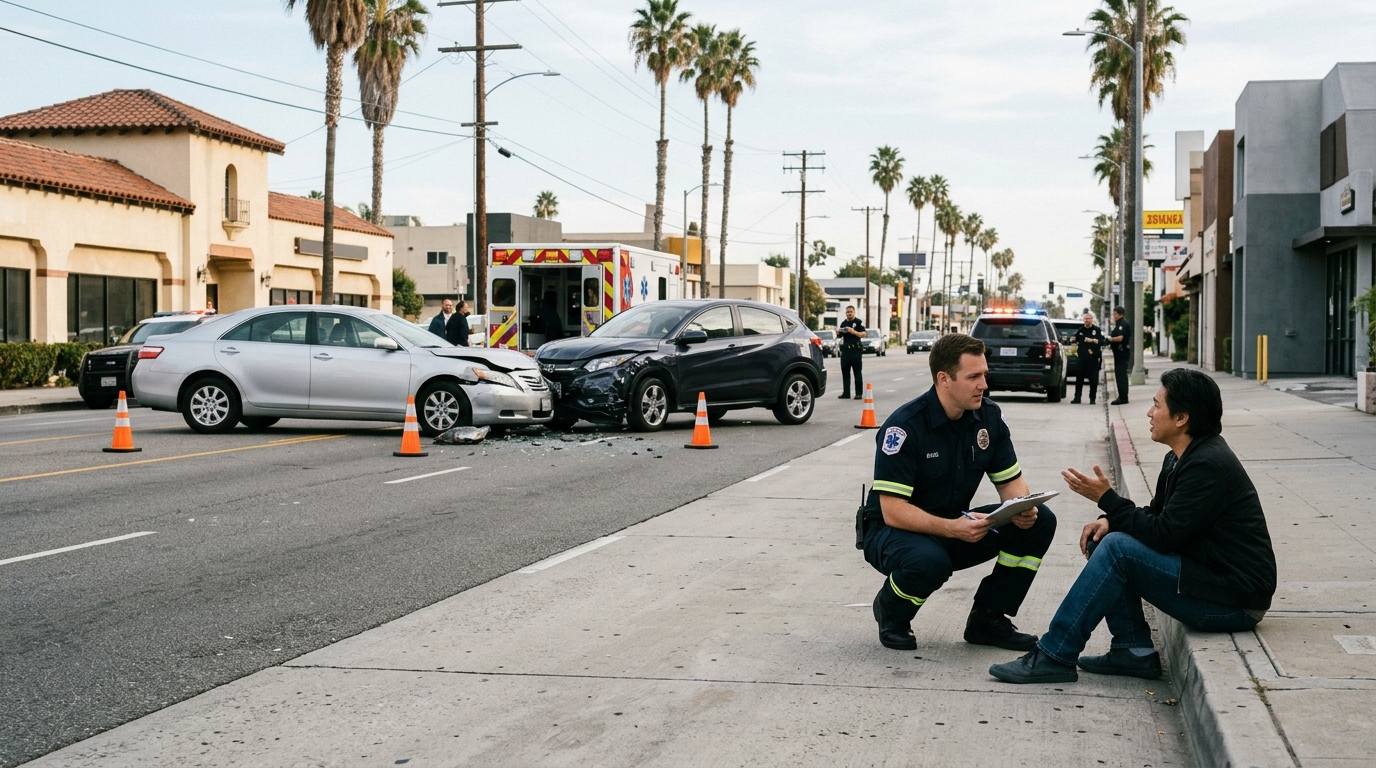
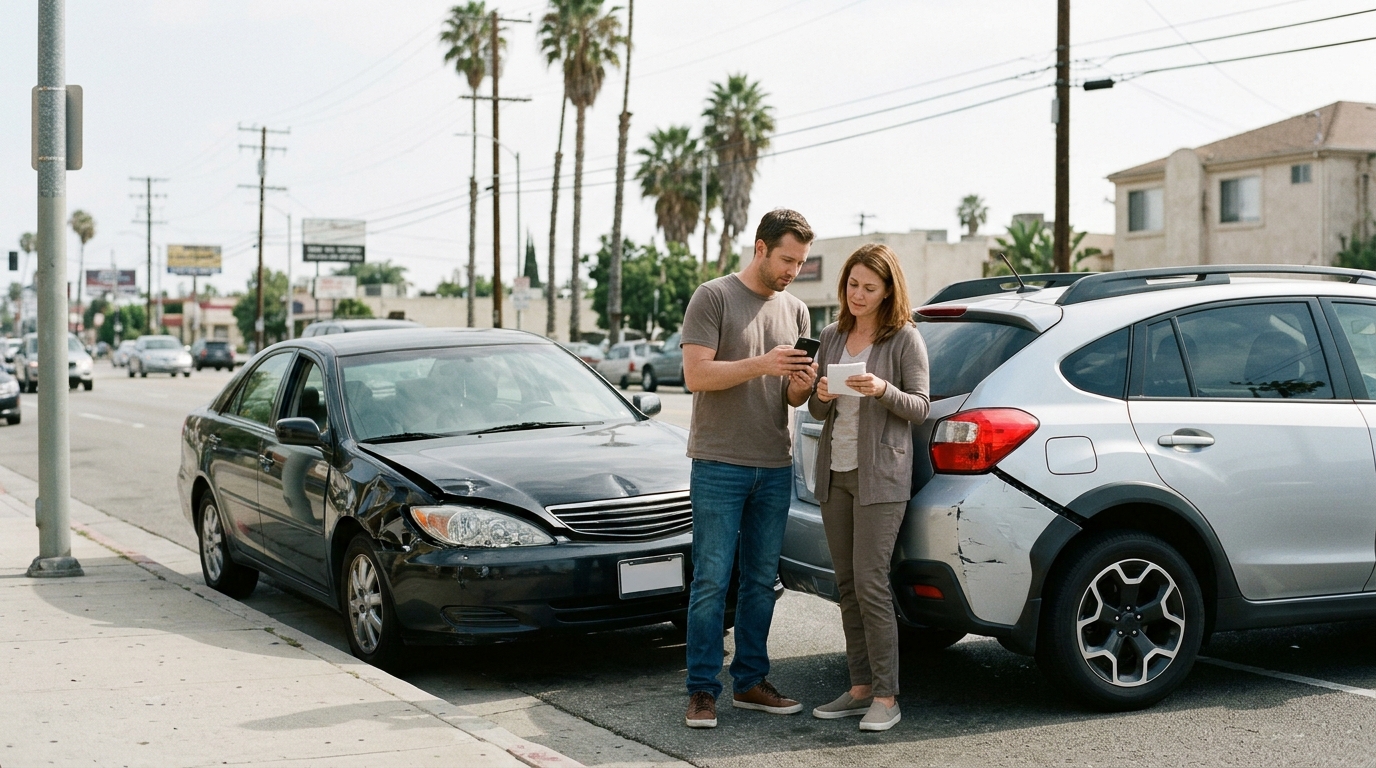
Prioriza la seguridad y solicita ayuda de emergencia cuando existen lesiones.
Intercambia información de identificación, registro y seguro cuando puedas hacerlo de manera segura.
Conserva fotografías de los daños, las condiciones de la vía y los datos de contacto de testigos.
Notifica el accidente a la aseguradora conforme a las condiciones de la póliza.
También debes comprobar si existe obligación de presentar un reporte ante el DMV.
El DMV exige informar dentro de diez días determinados accidentes con lesiones, fallecimiento o daños materiales superiores a 1,000 dólares.
Estos requisitos administrativos son independientes de una reclamación de indemnización.
Qué sucede cuando varias personas reclaman.
Los límites por accidente adquieren mayor importancia cuando existen varios lesionados.
Si las reclamaciones cubiertas superan el límite conjunto disponible, pueden surgir disputas sobre cómo se administra la cobertura.
Esto no significa que cada persona deba aceptar necesariamente la primera oferta presentada.
Antes de firmar un acuerdo, conviene comprender las consecuencias de liberar responsabilidades.
Una vez firmado un acuerdo definitivo, puede ser difícil reclamar cantidades adicionales relacionadas con el mismo incidente.
Plazos legales para presentar una demanda.
En California, el plazo general para una demanda por lesiones personales suele ser de dos años desde la lesión.
Para daños materiales, generalmente se aplica un plazo de tres años.
Sin embargo, existen excepciones y reglas especiales para reclamaciones contra entidades públicas.
Los requisitos de notificación a una aseguradora también son distintos de los plazos judiciales.
Revisa la guía oficial de plazos de los Tribunales de California.
Cómo comparar opciones de seguro.
No elijas una póliza considerando solamente la prima mensual.
Compara los límites de responsabilidad, las coberturas adicionales y las condiciones de reclamación.
Evalúa también cuánto podrías pagar de tu bolsillo si ocurre un accidente importante.
Un agente o corredor autorizado puede ayudarte a entender las opciones disponibles.
Antes de contratar, verifica que el proveedor esté autorizado por el Departamento de Seguros de California.
Por qué esta información importa a las familias latinas.
Una reclamación de accidente puede incluir documentos técnicos y términos de seguro difíciles de interpretar.
Recibir información clara en español facilita comprender las diferencias entre límites, deducibles y responsabilidad.
Sin embargo, una explicación general no sustituye la revisión de una póliza específica.
Para más guías sobre accidentes y reclamaciones, visita nuestro blog de Abogados de Accidentes Latinos.
Preguntas frecuentes
¿Cuál es el seguro mínimo de auto en California en 2026?
Los límites ordinarios de responsabilidad civil para pólizas estándar son 30/60/15, con excepciones como ciertos programas especiales.
¿Qué significa 30/60/15?
30,000 dólares por persona lesionada, 60,000 dólares por accidente para lesiones múltiples y 15,000 dólares por daños materiales.
¿El seguro mínimo paga las reparaciones de mi propio auto?
No necesariamente. La responsabilidad civil y la cobertura de colisión cumplen funciones diferentes.
¿Qué sucede si mis gastos superan la cobertura?
Puede ser necesario evaluar otras pólizas y posibles fuentes de responsabilidad, sin garantía de recuperación adicional.
¿Los nuevos límites comenzaron en 2026?
No. Los límites ordinarios aumentaron desde el 1 de enero de 2025 y siguen siendo relevantes en 2026.
Conclusión
El seguro mínimo de auto en California establece una protección básica de responsabilidad civil, pero no garantiza que todas las pérdidas posteriores a un accidente estén cubiertas.
Comprender el sistema 30/60/15 ayuda a los conductores y a las víctimas a interpretar mejor las pólizas y evaluar sus opciones.
Si una colisión causa lesiones graves o pérdidas superiores a los límites disponibles, puede ser conveniente buscar orientación profesional antes de aceptar un acuerdo.
Aviso legal: Contenido informativo actualizado a octubre de 2026. No constituye asesoría jurídica ni de seguros personalizada.