Un accidente con conductor sin seguro en Los Ángeles puede dejar a una familia con facturas médicas, un automóvil dañado y muchas preguntas. ¿Quién paga si el responsable no tiene póliza? ¿Sirve el seguro propio? ¿Qué sucede cuando el otro conductor sí tiene cobertura, pero sus límites no alcanzan? La respuesta depende de las pólizas vigentes, del tipo de lesión, de la responsabilidad y de cómo se documente el choque.
En 2026 sigue siendo importante recordar un cambio que comenzó el 1 de enero de 2025: California elevó los límites mínimos de responsabilidad civil para pólizas estándar. Esa modificación no significa que todo conductor esté asegurado, que todas las pólizas paguen automáticamente ni que una víctima tenga garantizada determinada cantidad. Esta guía explica las opciones más comunes y los pasos para evitar errores al reclamar.
Qué cobertura existe cuando el otro conductor no tiene seguro
El primer trabajo consiste en distinguir tres situaciones. En la primera, el conductor responsable no tiene seguro de responsabilidad civil. En la segunda, tiene una póliza, pero la cantidad disponible es demasiado baja para cubrir las lesiones. En la tercera, el conductor se da a la fuga y no puede identificarse. Aunque parecen parecidas, cada situación puede activar requisitos distintos, especialmente cuando se utiliza una cobertura propia.
La responsabilidad civil del automóvil del culpable, cuando existe y aplica, normalmente es una fuente inicial de compensación. Si falta, puede ser necesario revisar la cobertura de conductor no asegurado de la persona lesionada, sus pagos médicos, su seguro de colisión u otras pólizas válidas. Cada una cubre conceptos diferentes y tiene exclusiones, requisitos de aviso y límites específicos.
Límites mínimos en California y la diferencia entre UM y UIM
El DMV de California indica que la cobertura mínima estándar de responsabilidad es de 30.000 dólares por lesiones o muerte de una persona, 60.000 dólares por varias personas en un mismo choque y 15.000 dólares por daños materiales. Son límites mínimos legales, no una estimación del valor de una lesión. Si dos personas sufren daños graves, la suma disponible puede agotarse rápidamente.
El Departamento de Seguros explica que la protección contra conductores sin seguro, conocida como UM, y la cobertura contra quienes tienen seguro insuficiente, UIM, deben ofrecerse al comprar ciertas pólizas de automóvil. Es posible rechazarlas mediante una renuncia escrita. Por eso, antes de asumir que tu póliza incluye UM/UIM, revisa la página de declaraciones y cualquier documento firmado.
Qué cubre el seguro de conductor no asegurado
La cobertura UM por lesiones corporales puede ayudar cuando un conductor culpable carece de seguro y el accidente está cubierto por los términos de la póliza. Dependiendo del contrato y de la prueba presentada, puede incluir gastos médicos, ingresos perdidos y otros daños compensables. No reemplaza la necesidad de demostrar la culpa de la otra parte ni convierte cualquier colisión en un pago automático.
La guía oficial del Departamento de Seguros de California distingue la cobertura por lesiones UM de la protección por daños materiales. También explica que la aseguradora debe ofrecer UM/UIM, pero el consumidor puede rechazarla. Si no encuentras la documentación, solicita una copia completa de la póliza y una explicación escrita de la cobertura aplicable a la fecha del accidente.
Qué ocurre si el culpable tiene un seguro insuficiente
La cobertura UIM puede entrar en juego cuando los límites del seguro del conductor responsable no bastan para cubrir las lesiones, conforme a las condiciones del contrato y la ley aplicable. No siempre se suman dos límites completos como si fueran fondos independientes. Los cálculos pueden depender de pagos anteriores, límites contratados, compensaciones y procedimientos que deben revisarse antes de aceptar una oferta definitiva.
Cuándo los daños del automóvil requieren otra cobertura
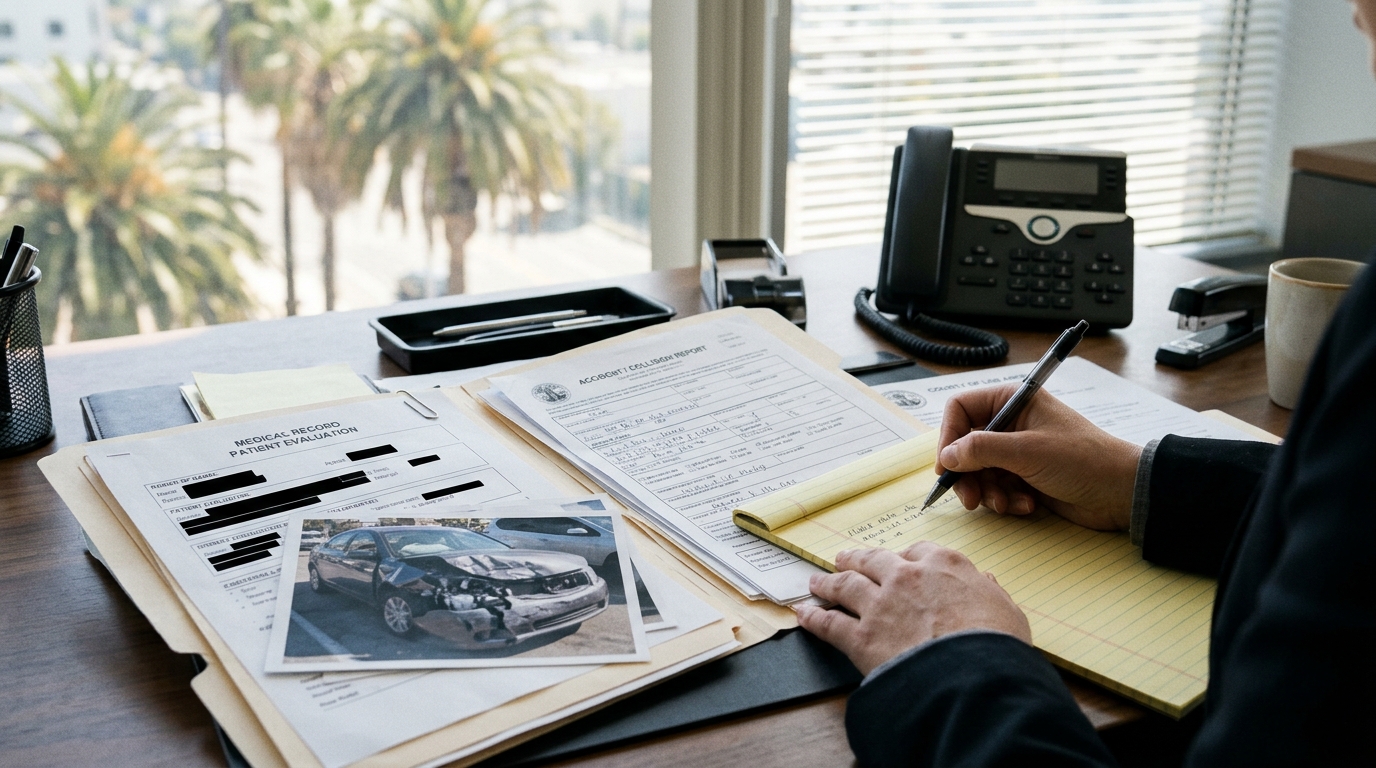
Una de las confusiones más comunes consiste en suponer que la cobertura UM para lesiones también repara el vehículo. En California, la protección contra daños materiales causados por un conductor sin seguro, o UMPD, es distinta. Puede estar limitada y normalmente exige que se identifique al vehículo responsable. No debe confundirse con el seguro de colisión ni con la cobertura integral por robo, incendio u otros sucesos.
Cuando hay daños importantes, pide presupuestos de reparación y guarda fotografías de todos los lados del vehículo. Conserva facturas de remolque, depósito y transporte alternativo. Si un taller detecta daños ocultos después de desmontar piezas, documenta ese hallazgo antes de aceptar que una primera estimación representa el costo total. El valor de mercado y la posibilidad de pérdida total también pueden importar.
Deducible, cobertura de colisión y daños materiales
La cobertura de colisión puede pagar reparaciones cubiertas de tu propio automóvil, aunque suele exigir un deducible. Algunas pólizas ofrecen una exención del deducible de colisión cuando se cumplen las condiciones relacionadas con un conductor sin seguro. No es una prestación universal. Solicita a la aseguradora una explicación por escrito de la cobertura, del deducible y de cómo se manejaría una eventual recuperación contra el responsable.
Evita autorizar reparaciones costosas sin comprender la evaluación del seguro y la disponibilidad de piezas. Tampoco firmes documentos de liberación de responsabilidad que cierren reclamaciones personales y materiales al mismo tiempo sin revisarlos. Para organizar la información después de una colisión, consulta nuestra guía paso a paso tras un accidente de coche.
Pasos para proteger tu reclamación sin perder tiempo
Después de poner a salvo a las personas involucradas, busca atención médica cuando sea necesario. Intercambia nombres, matrículas y datos de contacto, toma fotografías y pide testigos. Si el otro conductor dice no tener seguro, registra esa afirmación sin discutir ni asumir que es definitiva: pueden existir pólizas de propietarios, empleadores u otras coberturas que deban verificarse. La información debe confirmarse.
Notifica prontamente el choque a tu aseguradora y pide instrucciones sobre preservación de pruebas y requisitos específicos de UM/UIM. Mantén un registro de fechas, representantes, números de reclamación y documentos enviados. No exageres síntomas ni minimices lesiones; la consistencia entre los registros médicos, tus comunicaciones y la cronología del accidente es esencial para evaluar las pérdidas.
Del reporte SR-1 a la negociación con la aseguradora
El DMV exige que el conductor o su representante presente el formulario SR-1 dentro de diez días si hubo lesiones, fallecimiento o daños materiales superiores a 1.000 dólares. Esta obligación puede existir aunque otra persona haya causado el choque y aunque la policía haya levantado un informe. El portal oficial del SR-1 explica los datos que debes reunir y ofrece acceso al trámite.
La reclamación al seguro es otra gestión. El Departamento de Seguros de California publica orientación sobre la investigación de reclamaciones y los derechos del consumidor. Si recibes una negativa, solicita la razón específica y la cláusula de la póliza en que se apoya. Guarda los comprobantes de cada solicitud y respuesta.
También es importante evitar que una negociación con la aseguradora sustituya el análisis de los plazos legales. Las conversaciones informales no suspenden automáticamente todas las fechas límite. En casos con lesiones graves, varios vehículos o un conductor que huyó, puede ser especialmente útil revisar los hechos con un abogado. Nuestro artículo sobre accidentes con vehículos autónomos ilustra cómo pueden intervenir varias empresas y fuentes de evidencia.
Plazos de demanda y situaciones que necesitan revisión legal
En California, el plazo general para demandar por lesiones personales suele ser de dos años, aunque hay excepciones y reglas especiales. La guía oficial de las Cortes de California recomienda revisar cuidadosamente la fecha aplicable. Si una entidad pública pudo causar parte del daño, una reclamación administrativa puede ser necesaria en un período mucho más corto, frecuentemente seis meses para lesiones.
Un conductor sin seguro no siempre significa que la víctima carece de opciones. También puede haber preguntas sobre el dueño del vehículo, la actividad laboral del responsable o la aplicación de coberturas adicionales. Si el choque ocurrió durante un delito de conducción bajo influencia, revisa nuestro análisis sobre la Ley de Braun y los accidentes por DUI; las consecuencias penales y civiles siguen siendo procesos diferentes.
En resumen, ante un accidente con conductor sin seguro en Los Ángeles, no basta con preguntar si el responsable tiene póliza. Revisa UM y UIM, distingue lesiones de daños al automóvil, presenta los reportes exigidos, documenta cada gasto y evita cerrar un caso sin entender todas las coberturas. Una evaluación temprana puede ayudar a identificar opciones que pasarían inadvertidas.
Nota editorial: información general actualizada a noviembre de 2026. No constituye asesoría legal, interpretación de una póliza específica ni promesa de compensación. Los derechos, exclusiones y plazos pueden variar; se recomienda revisión profesional antes de publicar y antes de tomar decisiones sobre un caso real.